
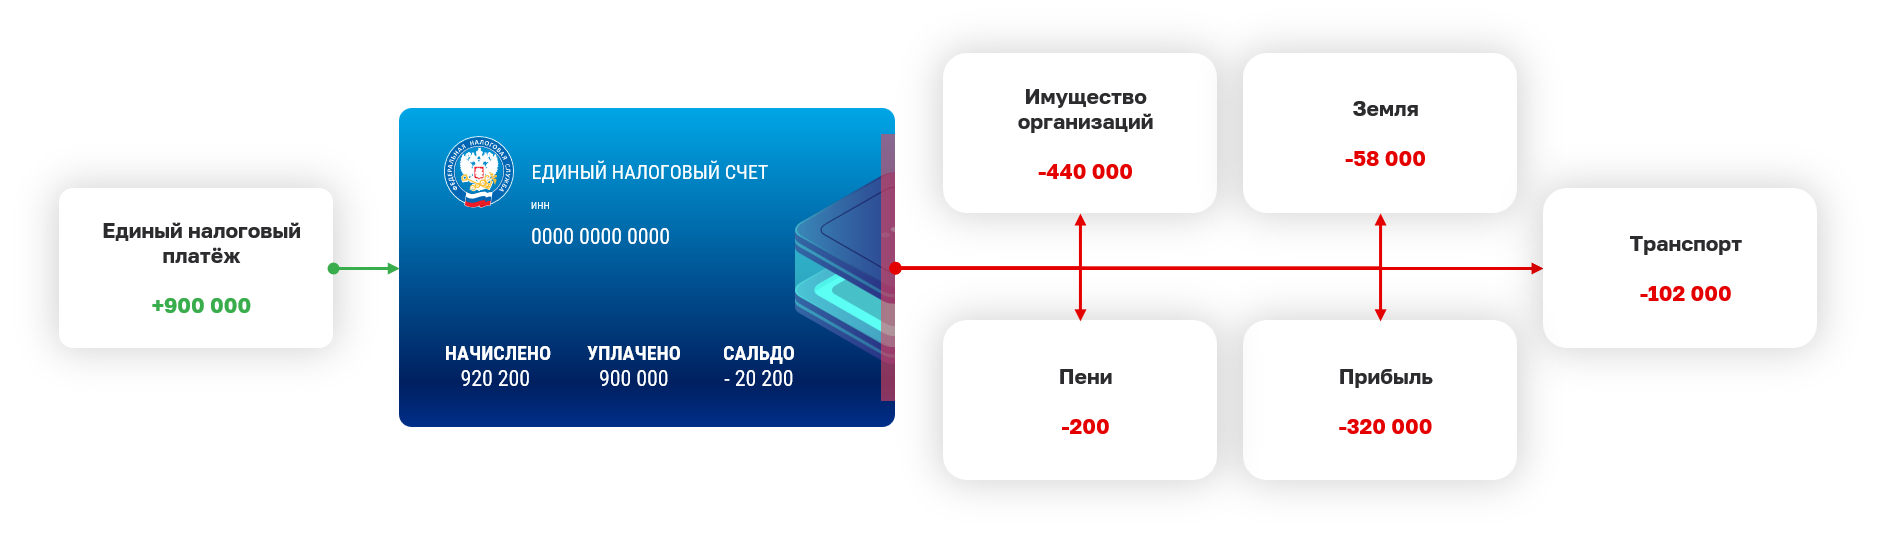
ЕНС — это единая сумма расчетов налогоплательщика с бюджетом. Налогоплательщик всегда будет понимать либо он должен государству, либо он может распорядиться положительным остатком по своему усмотрению.
ЕНС позволяет
Для чего нужен ЕНС?
Платить налоги просто и без ошибок:
Не нужно помнить сроки отчетности:
Прозрачные расчеты с бюджетом:
Переплату можно вернуть или поделиться с другом:
Что такое ЕНП и как он относится к ЕНС
Единый налоговый платеж (ЕНП) — это перечисление денег единой платежкой для всех налогов. Все платежи аккумулируются на Едином налоговом счете плательщика (ЕНС).
Как заполнить платежку на уплату ЕНП?
Чтобы перечислить ЕНП рекомендуем использовать сервисы ФНС России или сформировать платеж в учетной (бухгалтерской) системе.
Реквизиты платежа будут заполнены автоматически.
- в Личном кабинете или учетной (бухгалтерской) системе нужно заполнить только сумму платежа
- в сервисе «Уплата налогов и пошлин» нужно заполнить ИНН/КПП плательщика и сумму платежа
Если требуется самостоятельное заполнение платежного документа, необходимо использовать следующие реквизиты для уплаты ЕНП
Какие налоги будут оплачиваться ЕНП?
Единым платежом будут уплачиваться налоги, установленные НК РФ.
Отдельно от ЕНП уплачиваются:
- НДФЛ с выплат иностранцам с патентом
- пошлина, по которой суд не выдал исполнительный документ (ст. 11 НК РФ)
- утилизационный сбор
Также «по-старому» можно заплатить НПД, сборы за пользование объектами животного мира и за пользование объектами водных биологических ресурсов.
Как распределяется ЕНП по налогам и бюджетам?
Принадлежность ЕНП определяется автоматически, в соответствии с НК РФ.
Суммы обязательств ЮЛ и ИП будут погашены исходя из того, что налогоплательщик указал в декларации или уведомлении.
Сначала будет погашена недоимка начиная с налога с более ранним сроком уплаты, затем начисления с текущим сроком уплаты, после этого пени, проценты и штрафы.
Если денег недостаточно и сроки уплаты совпадают, то ЕНП распределится пропорционально суммам таких обязательств.
Можно ли будет вернуть переплату по ЕНП?
Да, можно.
Причем исключается существующий в настоящее время ограничительный трехлетний период на возврат/зачет для сумм уплаченных/зачтенных после 2020 года.
Вернуть переплату можно на основании заявления.
Заявление о возврате налогоплательщик может подать в налоговый орган по месту своего учета следующими способами:
- на бумаге;
- в электронной форме по ТКС, подписав усиленной квалифицированной электронной подписью;
- в электронной форме через личный кабинет налогоплательщика, подписав электронной подписью налогоплательщика;
- в составе налоговой декларации 3-НДФЛ.
Если положительное сальдо ЕНС меньше суммы, заявленной к возврату, то деньги вернут в пределах положительного остатка.
Поручение на возврат будет направлено в Казначейство России не позднее дня, следующего за днем после получения заявления от налогоплательщика.
Если в налоговом органе отсутствует информация о банковском счете, указанном в заявлении плательщика, срок возврата увеличится на период получения налоговым органом данной информации от банка.
Сроки уплаты и представления налоговой отчетности
25 число месяца
28 число месяца
Особенности для НДФЛ, который налоговые агенты исчислили и удержали:
- за период с 23 числа прошлого месяца по 22 число текущего – оплата производится не позднее 28 числа текущего месяца;
- за период с 23 по 31 декабря — не позднее последнего рабочего дня календарного года;
- за период с 1 по 22 января — не позднее 28 января.
Сроки подачи расчета 6-НДФЛ:
- за квартал, полугодие и девять месяцев — не позднее 25 числа месяца, следующего за соответствующим периодом;
- за год — не позднее 25 февраля.
Порядок и сроки начисления пеней
Пени начисляются на отрицательное сальдо ЕНС за каждый календарный день просрочки уплаты налогов начиная со дня возникновения недоимки по день уплаты включительно.
Особенности:
- для физических лиц, в том числе ИП, пени составляют 1/300 ключевой ставки ЦБ РФ;
- для организаций предусматриваются две ставки: 1/300 и 1/150 ключевой ставки ЦБ РФ в зависимости от срока формирования отрицательного сальдо ЕНС;
- по 31 декабря 2023 года сохраняется ограничение ставки пеней для юридических лиц.
Уведомление об исчисленных суммах
Для чего нужно представлять уведомление?
По какой форме представлять уведомление?
По каким налогам предоставляется уведомление?
В какие сроки предоставляется уведомление?
Что делать, если допущена ошибка в уведомлении?
Можно ли в 2023 году вместо уведомлений по-прежнему предоставлять платежные поручения?
Какими способами налогоплательщик должен представлять в налоговый орган уведомление об исчисленных суммах налогов?
Представить уведомление об исчисленных суммах налогов можно следующими способами:
- по ТКС, подписав усиленной квалифицированной электронной подписью;
- через ЛК налогоплательщика, подписав усиленной квалифицированной электронной подписью;
- на бумаге, если налогоплательщик сдает бумажную отчетность (например, налогоплательщики, среднесписочная численность которых за предшествующий календарный год не превышает 100 человек).
Уведомление представляется в налоговый орган по месту постановки на учет плательщика (по юридическому адресу) или в качестве крупнейшего плательщика.